국민연금을 일찍 받으면 생활비 걱정을 덜 수 있지만, 한 번 줄어든 연금액은 장기간의 노후소득에 영향을 줍니다.
정상수령 예상액이 월 100만원이라면 5년 조기수령 시 월 70만원 수준으로 줄어듭니다.
매달 30만원 차이입니다. 다만 먼저 받은 기간의 연금까지 합치면 어느 쪽이 유리한지는 달라집니다. 지금 일을 그만둔 상태인지, 앞으로 다시 소득이 생길지, 연금 없이 몇 년을 버틸 수 있는지를 함께 따져봐야 합니다.
1. 조기수령은 1년마다 6%, 최대 30% 감액됩니다
국민연금의 정식 명칭은 ‘조기노령연금’입니다. 가입기간이 10년 이상이고 출생연도에 따른 조기수령 가능 연령에 도달했으며, 국민연금이 정한 ‘소득이 있는 업무’에 종사하지 않는 사람이 신청할 수 있습니다.
최대 5년 먼저 받을 수 있고, 1개월 앞당길 때마다 0.5%씩 지급률이 낮아집니다. 이 감액은 정상 지급연령이 됐다고 자동으로 사라지는 것이 아닙니다.
| 정상 지급 시 월 예상액 100만원 기준 | 적용 지급률 | 월 수령액 | 월 차이 |
|---|---|---|---|
| 정상수령 | 100% | 100만원 | 없음 |
| 1년 조기 | 94% | 94만원 | 6만원 감소 |
| 2년 조기 | 88% | 88만원 | 12만원 감소 |
| 3년 조기 | 82% | 82만원 | 18만원 감소 |
| 4년 조기 | 76% | 76만원 | 24만원 감소 |
| 5년 조기 | 70% | 70만원 | 30만원 감소 |
위 표는 이해를 돕는 단순 계산입니다. 실제 지급액에는 개인별 가입이력, 수급 시점, 부양가족연금액 등이 작용하므로 국민연금공단의 개인별 예상액으로 다시 확인해야 합니다.
2. 출생연도별로 받을 수 있는 나이가 다릅니다
‘60세가 됐으니 누구나 조기수령할 수 있다’고 생각하면 착오가 생길 수 있습니다. 기준은 출생연도입니다.
| 출생연도 | 정상수령 시작 | 가장 빠른 조기수령 |
|---|---|---|
| 1961~1964년 | 63세 | 58세 |
| 1965~1968년 | 64세 | 59세 |
| 1969년 이후 | 65세 | 60세 |
예를 들어 1966년생은 64세가 정상수령 연령이며, 조건을 충족하면 59세부터 신청할 수 있습니다. 반대로 1970년생은 60세부터 조기수령이 가능합니다. 신청 자격을 판단할 때는 생년월일과 실제 청구 시점을 기준으로 공단에 확인하는 것이 안전합니다.
3. 총수령액이 역전되는 나이는 언제일까요?
정상수령액이 월 100만원이고 65세부터 받는 사람을 가정해 보겠습니다.
60세부터 조기수령하면 월 70만원을 5년 먼저 받으므로, 65세가 될 때까지 먼저 받은 금액은 4,200만원입니다. 이후 정상수령자는 매달 30만원씩 더 받습니다. 4,200만원을 월 30만원 차이로 나누면 140개월, 약 11년 8개월입니다.
따라서 두 방식의 단순 누적 수령액이 같아지는 시점은 약 76세 8개월입니다.
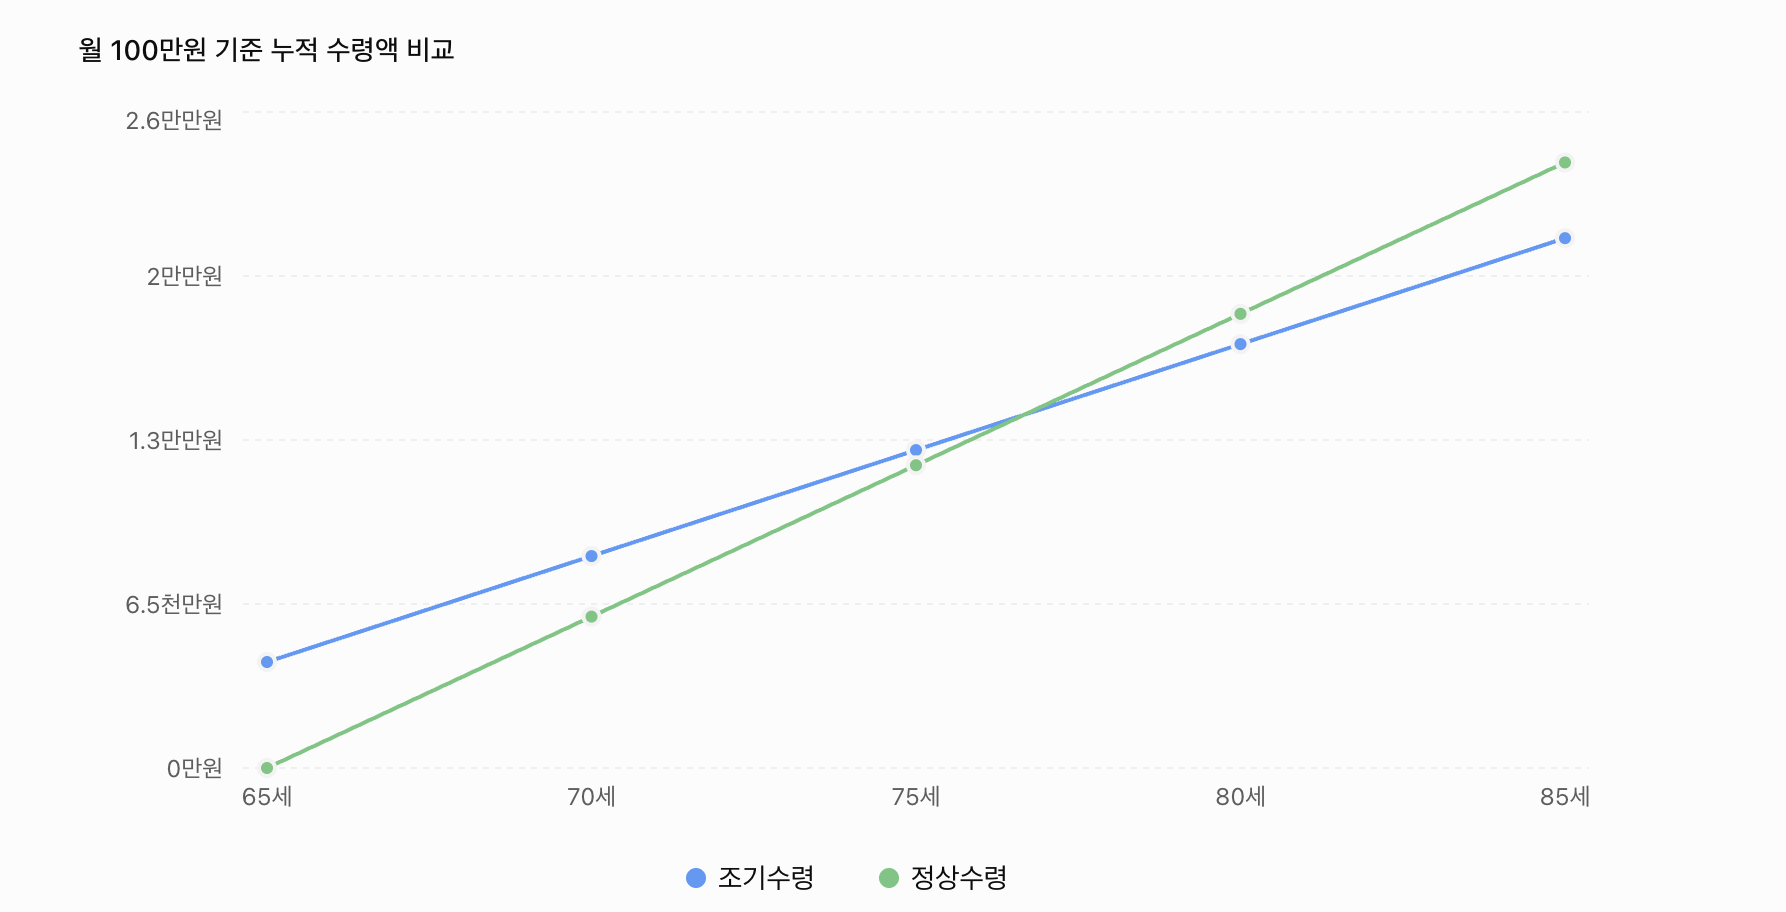
60세 조기수령 70만원, 65세 정상수령 100만원을 매월 고정해 계산한 예시입니다.
| 비교 시점 | 60세 조기수령 누적 | 65세 정상수령 누적 |
|---|---|---|
| 65세 | 4,200만원 | 0원 |
| 75세 | 1억 2,600만원 | 1억 2,000만원 |
| 80세 | 1억 6,800만원 | 1억 8,000만원 |
| 85세 | 2억 1,000만원 | 2억 4,000만원 |
이는 월 지급액을 고정하고, 물가변동에 따른 연금액 조정·세금·돈의 시간가치·수급 중 지급정지 등을 제외한 비교입니다.
‘76세 8개월이 무조건 손익분기점’이라는 뜻은 아닙니다. 개인별 예상액과 실제 지급기간이 달라지면 결과도 바뀝니다.
4. 소득이 있으면 조기수령이 막히거나 중단될 수 있습니다
조기수령 여부를 결정할 때 특히 놓치기 쉬운 조건이 소득입니다. 2026년 국민연금공단이 안내하는 ‘소득이 있는 업무’ 기준의 A값은 월평균소득금액 3,193,511원입니다.
여기서 월평균소득금액은 급여 통장에 찍히는 실수령액과 같지 않습니다. 근로소득은 근로소득공제 후 금액, 사업소득은 필요경비 공제 후 금액 등을 기준으로 계산합니다.
이 기준을 초과하는 업무에 종사하면 조기노령연금 신청 요건을 충족하지 못하며, 정상 지급연령 전에 이미 받고 있던 연금도 해당 소득활동 기간에 지급이 정지될 수 있습니다.
퇴직 후 아르바이트, 재취업, 개인사업을 계획한다면 근로 형태만 보지 말고 소득금액 기준을 확인해야 합니다. 정상수령도 지급개시 후 일정 기간에는 소득활동에 따른 감액 규정이 적용될 수 있으므로 두 제도를 구분해야 합니다.
5. 내 예상액으로 정확하게 비교하는 순서
먼저 국민연금공단 홈페이지나 ‘내 곁에 국민연금’ 앱에서 본인 인증 후 예상 노령연금액과 가입기간을 확인합니다.
홈페이지의 예상연금 조회는 미래 가입·소득 등을 가정한 수치일 수 있으므로 조회 화면의 전제조건까지 읽어야 합니다.
다음으로 본인의 출생연도에 맞는 정상수령 시작 나이를 확인하고, 몇 개월 일찍 받을지 정합니다.
정상수령 예상액에서 조기수령 월수에 0.5%를 곱한 감액률을 적용하면 간단한 비교액을 만들 수 있습니다. 이어서 ‘조기수령으로 먼저 받는 총액’과 ‘정상수령 후 매달 더 받는 차액’을 비교하면 누적금액이 역전되는 시점을 가늠할 수 있습니다.
마지막으로 국민연금공단 고객센터 1355 또는 가까운 지사에서 실제 청구 시 예상액, 소득 판정, 필요한 서류를 확인하는 것이 좋습니다. 특히 추후납부·임의계속가입을 고민하거나 최근 퇴직한 분은 가입이력 변동을 먼저 반영해야 판단 오류를 줄일 수 있습니다.
6. 누구에게 조기수령이 현실적인 선택일까요?
퇴직 후 다른 생활비가 없고, 당장 임대료나 공과금을 충당하기 어려운 경우에는 감액을 감수하고 일찍 받는 선택이 의미가 있을 수 있습니다.
반대로 근로소득이나 예금 등으로 생활비를 감당할 수 있고, 오래 받을 가능성까지 고려한다면 정상수령이 매달 안정적인 금액을 확보하는 데 유리할 수 있습니다.
조기수령은 ‘적게 받더라도 먼저 확보하는 선택’이고, 정상수령은 ‘기다린 뒤 더 높은 월 지급액을 받는 선택’입니다. 배우자의 연금, 퇴직금, 대출 상환액, 국민건강보험료 등 가계 전체 현금흐름도 같이 적어보세요. 연금액이 더 크다는 이유만으로 정상수령이 모든 사람에게 정답이 되지는 않습니다.
신청 전 최종 점검
- [ ] 국민연금 가입기간이 10년 이상인지 확인합니다.
- [ ] 출생연도에 맞는 정상·조기 지급개시연령을 적습니다.
- [ ] 1~5년 조기수령 시 개인별 월 수령액을 비교합니다.
- [ ] 재취업·사업소득이 A값 기준에 해당하는지 확인합니다.
- [ ] 향후 5년 생활비와 배우자 소득을 함께 계산합니다.
- [ ] 신청 전 국민연금공단에 실제 예상 지급액을 재확인합니다.
마무리
결국 핵심은 ‘몇 퍼센트 줄어드느냐’뿐 아니라 연금을 받기 전까지 생활비를 마련할 방법이 있느냐입니다.
오늘은 본인 예상연금액을 먼저 조회한 뒤, 1년·3년·5년 조기수령 시 월 차액과 누적액을 한 장에 적어 비교해 보세요. 결정은 조회액이 아닌 실제 청구 조건까지 확인한 뒤 내리는 것이 안전합니다.
이어서 살펴볼 주제로는 ‘국민연금 예상수령액 조회 방법과 조회액이 달라지는 이유’, ‘퇴직 후 재취업하면 국민연금이 얼마나 감액될까’가 있습니다. 두 내용을 함께 확인하면 신청 시기뿐 아니라 은퇴 이후의 소득 계획도 더 구체적으로 세울 수 있습니다.
*자료 기준: 국민연금공단 공식 안내, 2026년 10월 확인. 제도·소득기준은 변경될 수 있으므로 신청 전 재확인하세요.*


